Fraude financiero: el crecimiento del fraude CNP y los desafíos emergentes
El fraude por compras sin tarjeta crece un 26% en Reino Unido, impulsado por ingeniería social y vulnerabilidades tecnológicas
El fraude financiero sigue evolucionando con rapidez, con estafadores que ajustan sus tácticas para explotar nuevas vulnerabilidades. Según UK Finance, los casos de fraude por compras sin tarjeta física (CNP, por sus siglas en inglés) crecieron un 26% en Reino Unido durante el primer semestre de 2024, comparado con el mismo periodo del año anterior. Este tipo de fraude generó pérdidas por 193.7 millones de libras, un aumento del 11%.
Los fraudes CNP están impulsados por tácticas de ingeniería social que los delincuentes utilizan para obtener contraseñas de un solo uso (OTP), lo que les permite realizar transacciones fraudulentas o registrar tarjetas en billeteras digitales. Estas técnicas burlan sistemas de autenticación reforzada, una barrera clave contra el fraude en compras en línea.
Szymon Morytko, consultor de FICO, destacó que "los estafadores prueban constantemente los sistemas en busca de debilidades", lo que permite que el fraude financiero tenga un comportamiento cíclico. Aunque medidas como la autenticación reforzada de clientes (SCA) redujeron casos en el pasado, los delincuentes encontraron nuevas formas de explotar vulnerabilidades.
Un obstáculo significativo en la lucha contra el fraude es la falta de coordinación entre los equipos antifraude de las instituciones financieras. En muchos casos, los estafadores crean cuentas con identidades falsas o sintéticas, operándolas como legítimas antes de cometer fraudes "bust-out", donde agotan el crédito disponible y abandonan las cuentas. Morytko enfatiza que esta problemática podría prevenirse con una mayor integración y comunicación interna: "Las tendencias o señales de alerta pueden identificarse mucho antes en el proceso".
La rápida adopción de billeteras digitales, que se estima serán utilizadas por más de la mitad de la población mundial para 2025, representa un área crítica de riesgo. Los delincuentes recurren a phishing, malware y otras técnicas de ingeniería social para acceder a estas plataformas, aprovechando su creciente popularidad para registrar tarjetas robadas.
Por otro lado, las lecciones del Reino Unido muestran que regulaciones contra el fraude de pagos autorizados (APP) llevaron a un resurgimiento del fraude CNP y un aumento en abusos relacionados con reembolsos por estafas falsas. Estas tendencias podrían servir como advertencia para instituciones de otros países que buscan anticiparse a desafíos similares.
Las barreras tecnológicas siguen siendo un desafío para muchas instituciones, limitando la capacidad de adaptación ante nuevas amenazas. Reglas rígidas de detección y sistemas TI desactualizados dificultan la integración de datos y el uso de estrategias predictivas.
Además de herramientas tecnológicas, la psicología juega un rol clave en la prevención del fraude. Los estafadores manipulan emocionalmente a las víctimas para obtener información confidencial. La comunicación personalizada y las alertas en tiempo real ayudan a romper este "hechizo", permitiendo a los clientes identificar señales de peligro y protegerse.
fraudepsicologíaSeguridad


 Cuando el GLP-1 no basta: cómo entender el estancamiento del peso
 Realidad virtual en el aula: el reto no es comprarla, sino saber usarla
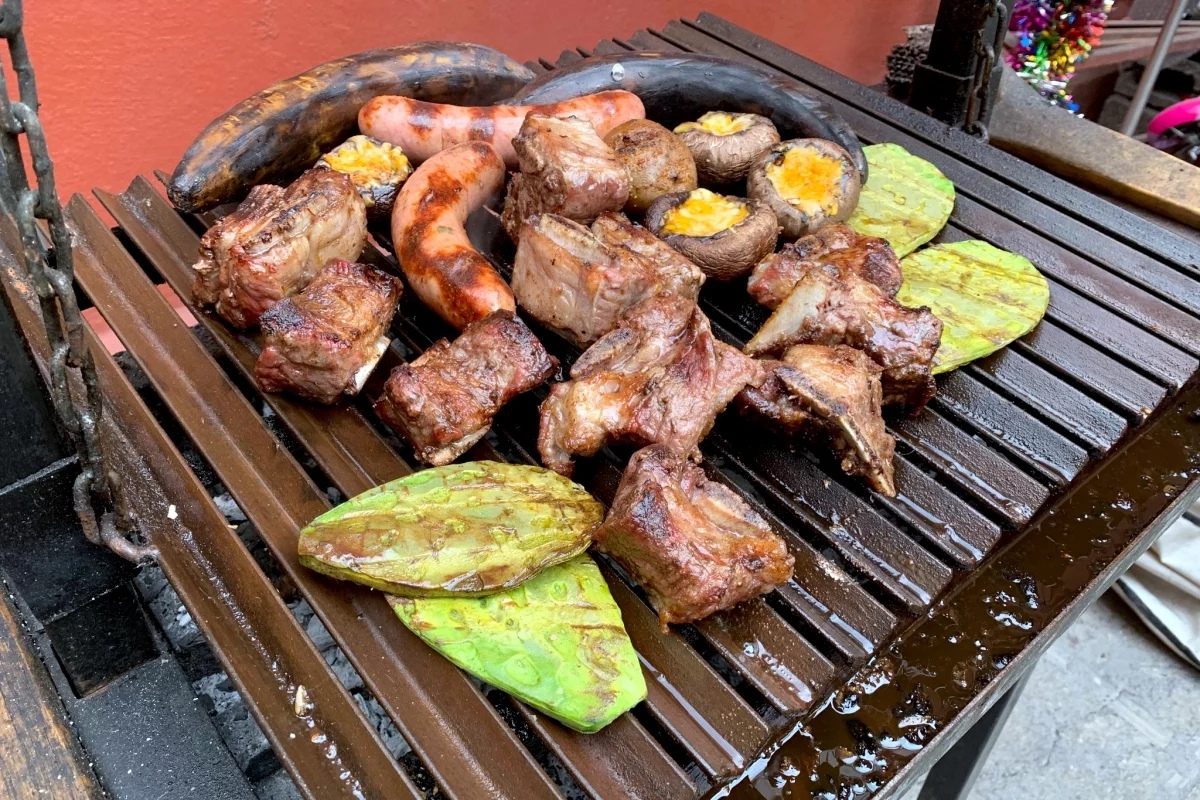 Cómo reducir los riesgos de la parrilla sin renunciar al sabor
 Mayo Clinic prueba minihaces contra tumores resistentes al tratamiento